

W zapisanym snapshocie ECB populacyjne odchylenie standardowe zwykłych zmian EUR/USD wyniosło 0,467% w latach 2016–2020 i 0,479% w latach 2021–2025. Maksymalne obsunięcie kursu referencyjnego wyniosło 14,30% i 22,48%. Miary rozproszenia są bliskie, ale historyczne ścieżki różne. Liczymy zmiany między kolejnymi publikacjami, czasem oddalonymi o kilka dni. To nie ceny wykonania, obsunięcia kapitału tradera ani wyniki strategii.
Jedna liczba zmienności może ukrywać przebieg kursu, który chcemy zrozumieć. Pobraliśmy serię ECB w USD za 1 EUR z lat 2016–2025, zachowaliśmy odpowiedź API i policzyliśmy te same miary w dwóch kolejnych pięcioletnich oknach. Pytanie jest ograniczone: jak zmienia się opis obserwowanego ryzyka po zmianie okresu? Nie ma tu reguł wejścia, wielkości pozycji ani porównania brokerów.
Co dokładnie mierzą te dane?
Źródłem jest EXR.D.USD.EUR.SP00.A: dolary amerykańskie za jedno euro. Snapshot zawiera 2560 obserwacji od 2016-01-04 do 2025-12-31. ECB opisuje te kursy jako dane informacyjne i zdecydowanie odradza wykorzystanie transakcyjne. Oficjalna metodologia potwierdza taki cel publikacji. Spadek tak zapisanego kursu oznacza osłabienie euro wobec dolara, niekoniecznie stratę przy każdej ekspozycji walutowej.
CSV daje jedną obserwację na dzień publikacji. Nie zawiera śróddziennych maksimów i minimów, spreadu, wykonanej ceny otwarcia lub zamknięcia, wolumenu ani finansowania. Nie policzymy z niego doji, wykonania stopów ani ścieżki rachunku tradera. Dzienna częstotliwość nie oznacza, że każde dwie sąsiednie publikacje są oddalone o 24 godziny. Każdy wyliczony wiersz zawiera datę poprzedniej obserwacji.
Jak różnią się rozkłady w dwóch okresach?
| Okres | Obserwacje / zmiany | SD zwykłych zmian | SD log-zmian | Zmiany bezwzględne >1% | Obsunięcie kursu |
|---|---|---|---|---|---|
| 2016-2020 | 1279 / 1278 | 0,467% | 0,467% | 49 (3,83%) | 14,30% |
| 2021-2025 | 1281 / 1280 | 0,479% | 0,478% | 65 (5,08%) | 22,48% |
| 2016-2025 | 2560 / 2559 | 0,473% | 0,473% | 114 (4,45%) | 23,44% |
Główna miara SD dzieli sumę kwadratów odchyleń przez liczbę zaobserwowanych zmian. Wariant próbkowy dzieli przez liczbę zmian mniejszą o jeden; oba są w pełnych wynikach. Nie annualizujemy tych wartości. Próbkowe SD zwykłych zmian wynosi 0,467654% i 0,478712%. Zakres od 1. do 99. percentyla zmian logarytmicznych to -1,118% do 1,180% oraz -1,307% do 1,290%. To opis prób, nie prognozowane granice następnej zmiany.
W późniejszym oknie więcej zwykłych zmian przekracza bezwzględnie 1%, a średnia zmiana bezwzględna jest trochę mniejsza: 0,342% wobec 0,352% w latach 2016–2020. Jedna miara nie zastąpi całego rozkładu. Porównanie nie dowodzi trwałej zmiany reżimu ani istotności statystycznej różnicy; takiego testu nie wykonywaliśmy.
Otwórz pełny wykres ↗
Dlaczego obsunięcie kursu różni się znaczniej?
W latach 2016–2020 największy spadek od wcześniejszego szczytu w oknie biegnie od 1,2493 z 15 lutego 2018 do 1,0707 z 20 marca 2020: 14,30%. W latach 2021–2025 biegnie od 1,2338 z 6 stycznia 2021 do 0,9565 z 28 września 2022: 22,48%. Szczyt narastający resetujemy na początku każdego okresu.
Pełne okno 2016–2025 łączy wcześniejszy szczyt 1,2493 z późniejszym minimum 0,9565: 23,44%, czyli 100 × (1 − 0,9565 / 1,2493). Sekwencja może pominąć ekstrema śróddzienne. Nie uwzględniamy dźwigni, odsetek, spreadu, podatków, finansowania ani wykonania zleceń. Nazwanie tego obsunięciem kapitału tradera zmieniłoby znaczenie wyniku.
Jak samodzielnie odtworzyć wyniki?
Zapisane dane i jawne wzory
Pobranie: 2026-10-07T14:18:17.889247+00:00; obliczenia: 7 października 2026. Zwykła zmiana = 100 × (P / poprzednie P − 1); log-zmiana = 100 × ln(P / poprzednie P). Pierwsza obserwacja każdego pięcioletniego okna nie ma zmiany. Okno 2021–2025 nie korzysta z poprzednika z 2020. Daje to 1278 i 1280 zmian, wobec 2559 w pełnym okresie zawierającym jedno połączenie graniczne. Nie wypełniamy brakujących dat. Percentyle mają interpolację liniową przy (n − 1) × p. Przy równych szczytach zachowujemy pierwszy.
Dostępne są oryginalny CSV ECB, przekształcona ścieżka, obliczenia w standardowej bibliotece Pythona i niezależny weryfikator. SHA-256 surowych danych: 12bda408fce288c0d9f68de03beffc6d89592a8fde37aff2d336b122baaddab3. Wyniki potwierdziły obliczenia Decimal z precyzją 50 cyfr i porównanie wszystkich możliwych wcześniejszych szczytów.
Zmień okno i przelicz wyniki, zanim przeniesiesz jedną historyczną liczbę do swojego modelu. Celem jest pokazanie zależności opisu od próby, a nie rekomendacja transakcji na podstawie kursu referencyjnego.
Warunki wykorzystania ECB wymagają podania źródła, wiernego przedstawienia informacji i oznaczenia przekształceń. Obserwacje źródłowe są dostępne bezpłatnie w ECB; zmiany, indeksy, percentyle, rozkłady i obsunięcia są naszymi obliczeniami. Nie sugerujemy poparcia analizy przez ECB. Przy publikacji za opłatą zachowaj wymagane zawiadomienie o bezpłatnej dostępności informacji źródłowych.
Dlaczego kierunek kwotowania zmienia obsunięcie?
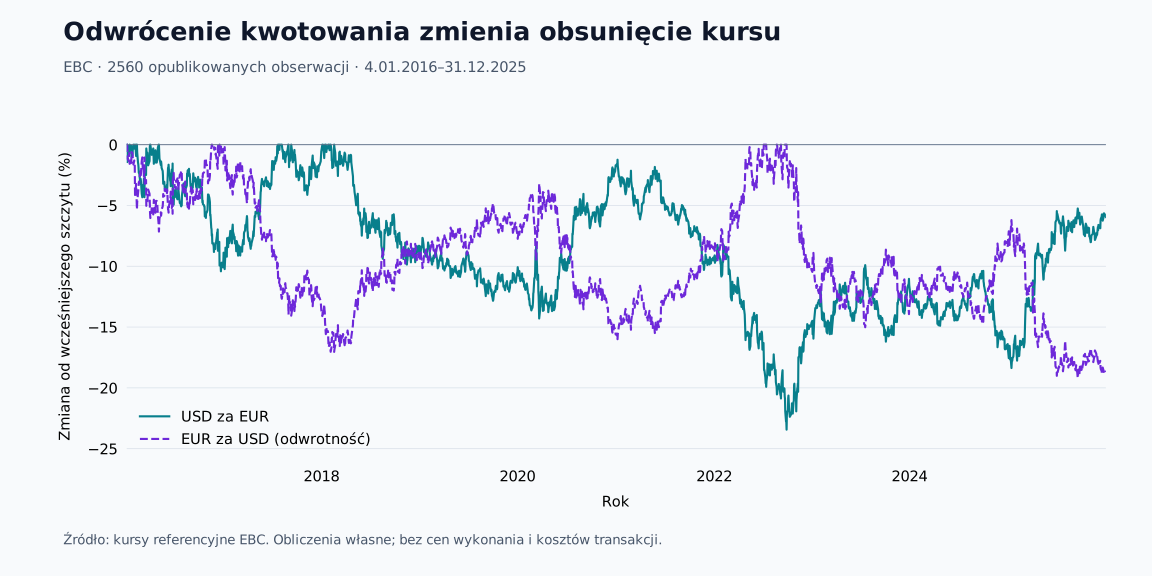
Odwrócenie kursu zmienia liczby, choć dane i kalendarz pozostają te same. Policzyliśmy odwrotność każdej z 2560 obserwacji EBC: zamiast USD za EUR otrzymujemy EUR za USD. Nie przestawiamy tylko znaku na wykresie.
| Próba | Obserwacje | Zmiana USD za EUR | Zmiana EUR za USD | Obsunięcie USD za EUR | Obsunięcie EUR za USD |
|---|---|---|---|---|---|
| 2016-2020 | 1279 | 12,60% | -11,19% | 14,30% | 17,04% |
| 2021-2025 | 1281 | -4,44% | 4,65% | 22,48% | 19,19% |
| 2016-2025 | 2560 | 7,82% | -7,25% | 23,44% | 19,19% |
W całej próbie USD za EUR spadł maksymalnie o 23,44% od szczytu 15.02.2018 do minimum 28.09.2022. Dla odwrotności największy spadek wyniósł 19,19%: od 28.09.2022 do 17.09.2025. Różnią się też daty szczytów i minimów. Tabela podaje wielkość spadku jako liczbę dodatnią; wykres pokazuje odległość poniżej szczytu ze znakiem minus.
Dla zwykłej zmiany r = P₁/P₀ − 1 zmiana odwrotności wynosi −r/(1+r). Tutaj r jest ułamkiem, nie liczbą w procentach: wzrost o 10% (r = 0,10) odpowiada spadkowi odwrotności o 9,09%, a nie o 10%. Logarytmiczne zmiany mają dokładnie przeciwne znaki. Ich odchylenie standardowe jest więc jednakowe: w całej próbie 0,472710% między kolejnymi publikacjami. To tożsamość matematyczna; nie nowo odkryta przewaga transakcyjna.
Obsunięcie kursu nie jest obsunięciem pozycji krótkiej ani salda rachunku. Wynik pozycji zależy m.in. od waluty rozliczenia, nominału, konstrukcji kontraktu i kosztów. Nie dopisujemy dni bez publikacji i nie symulujemy cen intraday. Weryfikacja 50-cyfrowym Decimal oraz niezależne porównanie wszystkich wcześniejszych szczytów potwierdziły tabelę i ścieżkę CSV.
Paczka rozszerzenia: dane z zachowanej kopii z 7.10.2026, kod, wyniki i instrukcja (ZIP) · JSON · CSV · Wynik niezależnego sprawdzenia
Odtwórz obliczenia
- Kod, dane i instrukcja (ZIP)
- Pełne wyniki (JSON)
- Kursy i nasze przekształcenia (CSV)
- Źródło, czas pobrania i SHA
Kod używa tylko standardowej biblioteki Python. Dołączona kopia EBC pozwala odtworzyć wyniki bez sieci. Uruchom analyze.py, a następnie verify.py.
Źródło danych: statystyki EBC; w analizie A także NBP. Obliczenia, klasyfikacje i wykresy są nasze. Dane EBC są dostępne bezpłatnie; EBC nie potwierdza ani nie rekomenduje naszych wyników. Zasady wykorzystania danych opisano w paczkach kodu. Obliczenia i przygotowanie publikacji wspomagały narzędzia AI; kontrola kodu i danych nie zastępuje opinii niezależnego eksperta.